Theorien der Inflation (Teil III)
In diesem Beitrag setze ich [Michael Roberts] meine Untersuchung der Theorien über die Ursachen der Inflation in modernen Volkswirtschaften fort. Im ersten Teil befasste ich mich mit den vorherrschenden Theorien, im zweiten Teil mit heterodoxen und anderen marxistischen Theorien. In diesem dritten Teil stelle ich eine von Guglielmo Carchedi und mir entwickelte Werttheorie der Inflation vor.
Nach Marx entsteht Wert durch menschliche Arbeit und wird in Arbeitszeit gemessen. Dabei schafft nur produktive Arbeit neuen Wert und Mehrwert, während unproduktive Tätigkeiten vorhandenen Wert lediglich umverteilen. Als Maß für die Wertproduktion verwenden die Autoren daher die in den produktiven Wirtschaftssektoren geleisteten Arbeitsstunden.
Inflation wird hier nicht einfach als Anstieg der Warenpreise verstanden, sondern als Differenz zwischen dem Wachstum der umlaufenden Geldmenge und dem Wachstum der Wertproduktion. Wächst die Geldmenge schneller als die produktive Arbeitszeit, entsteht Inflation. Verkleinert sich diese Differenz, kommt es zur Disinflation; wächst die Wertproduktion schneller, entsteht Deflation.
Da nicht die gesamte Geldmenge für Waren und Dienstleistungen ausgegeben wird, bereinigen die Autoren sie um Bankreserven, Geldhortung und Finanzspekulation und berücksichtigen außerdem die Umlaufgeschwindigkeit. Besonders nach 2008 floss ein großer Teil der neu geschaffenen Liquidität in Finanzanlagen, statt für Waren und Dienstleistungen ausgegeben zu werden. Deshalb stiegen die Vermögenspreise stark, während die Verbraucherpreisinflation niedrig blieb.
Zwischen 1949 und 2022 wuchs die bereinigte Geldmenge in den USA durchschnittlich um 6,6 Prozent pro Jahr, die produktiven Arbeitsstunden jedoch nur um 1,4 Prozent. Daraus ergibt sich eine durchschnittliche werttheoretische Inflationsrate von 5,2 Prozent.
Die Autoren unterscheiden zwei Phasen. Von 1949 bis 1981 stieg die werttheoretische Inflationsrate, weil die Geldmenge schneller wuchs als die produktive Arbeitszeit. In den 1970er-Jahren stagnierten oder sanken die Arbeitsstunden, während die Inflation zunahm – es kam zur Stagflation. Unter dem Vorsitzenden der US-Notenbank Paul Volcker wurde die Geldpolitik anschließend stark gestrafft. Von 1982 bis 2019 folgte daher eine lange Phase der Disinflation.
Die Wertproduktion ist für die Autoren der objektive Faktor der Inflation. Sie hängt von Beschäftigung, Arbeitsstunden, Investitionen, der organischen Zusammensetzung des Kapitals und der Profitrate ab. Die Geldpolitik bildet dagegen den subjektiven Faktor: Zentralbanken reagieren auf wirtschaftliche Schwäche mit einer Lockerung und auf steigende Inflation mit einer Straffung ihrer Politik.
Statistische Korrelationen und ein Granger-Kausalitätstest deuten nach Ansicht der Autoren darauf hin, dass Veränderungen der Wertproduktion Veränderungen des Geldumlaufs verursachen und nicht umgekehrt. Die Wertproduktion sei somit die objektive Triebkraft der Inflation, während die Geldpolitik darauf reagiere.
Die werttheoretische Inflationsrate liegt deutlich über den offiziellen Inflationsmaßen. Daraus schließen die Autoren, dass die Reallöhne der Beschäftigten – gemessen an der zum Erwerb von Waren notwendigen Arbeitszeit – weniger gestiegen sind, als die offiziellen Preisindizes vermuten lassen.
Eine Werttheroie der Inflation
Unserer Ansicht nach muss jede Erklärung der Inflation in modernen kapitalistischen Volkswirtschaften bei der Marxschen Werttheorie ansetzen. In sämtlichen konventionellen und heterodoxen Theorien und sogar in den meisten Theorien, die für sich in Anspruch nehmen, marxistisch zu sein, fehlt die Rolle der Wertschöpfung. Dadurch entsteht in jeder Inflationsanalyse ein schwarzes Loch. Für Marx ist Wert die Verausgabung menschlicher Arbeitskraft in abstrakter Form; er wird in Arbeitszeit gemessen, also in der Zeit, während der die Arbeitskräfte für das Kapital arbeiten. Dabei handelt es sich um die tatsächlich für die Warenproduktion geleistete Arbeitszeit. Nicht jede abstrakte Arbeit ist wertschöpfend: Ein Teil der Arbeit ist unproduktiv – im Wesentlichen Arbeit im Handel, im Finanzsektor sowie in der Rüstungs- und Immobilienbranche. Unproduktive Arbeit verteilt Wert lediglich um. Produktive Arbeit hingegen schafft neuen Wert und Mehrwert. In unserer Werttheorie der Inflation wird der Wert daher anhand der in den produktiven Sektoren geleisteten Arbeitsstunden gemessen.
Die Realisierung des Werts erfordert den Austausch der verschiedenen Waren, wobei Geld als Tauschmittel fungiert. Geld ermöglicht den Austausch und repräsentiert somit Wert. Wenn Geld Wert repräsentiert, werden Veränderungen des Geldes durch Wertveränderungen bestimmt. Darin liegt ein wesentlicher Unterschied zwischen der monetaristischen und der werttheoretischen Erklärung der Inflation, wie ich im ersten Teil dargelegt habe. Die Währungsbehörden reagieren auf Wertveränderungen lediglich, indem sie die Geldmenge erhöhen oder verringern beziehungsweise die Zinsen auf Geldbestände oder Kredite anheben oder senken; den Wert selbst verändern sie dadurch jedoch nicht.
In der vorherrschenden Wirtschaftswissenschaft wird Inflation als Veränderung der Marktpreise von Waren definiert. In unserer Werttheorie der Inflation hingegen verstehen wir unter Inflation die Differenz zwischen den Veränderungen der umlaufenden Geldmenge und den Veränderungen der Wertproduktion. Diese Differenz wird bei der Betrachtung der Auswirkungen auf die Löhne der Beschäftigten von Bedeutung sein.
Wir definieren und messen Wert als die Anzahl der in einem bestimmten Zeitraum geleisteten produktiven Arbeitsstunden. Die Geldmenge definieren und messen wir als das im Umlauf befindliche Geld. Nicht die gesamte Geldmenge einer kapitalistischen Volkswirtschaft zirkuliert zum Zweck des Erwerbs von Waren und Dienstleistungen. Ein Teil wird gehortet, das heißt von den Kapitalisten als Reserve zurückgehalten. Ein anderer Teil wird zum Kauf von Finanzanlagen – etwa Anleihen und Aktien – sowie von Immobilien – Grundstücken und Gebäuden –-verwendet. Dieses Geld zirkuliert nicht zum Erwerb von Waren und Dienstleistungen und beeinflusst daher auch nicht die Veränderung der Preise der von den Beschäftigten konsumierten Waren und Dienstleistungen.
Bei unserer Messung der Geldmenge bereinigen wir daher die Geldmenge – die Bankeinlagen – um die Höhe der von den Banken bei der Zentralbank gehaltenen Geldreserven und um die Umlaufgeschwindigkeit des Geldes im jeweiligen Zeitraum. Die Umlaufgeschwindigkeit des Geldes ist ein Maß dafür, wie häufig die Geldmenge umgesetzt wird. Liegt sie über eins, bedeutet dies, dass die Geldmenge innerhalb eines bestimmten Zeitraums mehr als einmal verwendet wurde und somit die gesamte umlaufende Geldmenge erhöht. Liegt die Umlaufgeschwindigkeit unter eins, deutet dies darauf hin, dass die Geldbesitzer einen größeren Teil der Geldmenge horten, anstatt ihn auf dem Markt für Waren und Dienstleistungen in Umlauf zu bringen. Unter Berücksichtigung dieser Bereinigungen erhalten wir ein Maß für das in einem bestimmten Zeitraum „im Umlauf befindliche Geld“.
Das Ausmaß der Geldhortung und der Finanzspekulation können wir anhand der Differenz zwischen der Veränderungsrate der Geldmenge und ihrer um Geldhortung und Spekulation mit Finanzanlagen bereinigten Veränderungsrate messen. In der zweiten Hälfte des 20. Jahrhunderts bestand in den USA nur ein geringer Unterschied zwischen der Veränderungsrate der Geldmenge – Bankeinlagen usw., in der US-Finanzstatistik als M2 bezeichnet – und der bereinigten umlaufenden Geldmenge. Tatsächlich stieg die um Geldhortung und Spekulation bereinigte Geldmenge M2 im Allgemeinen schneller als M2 selbst. Der Grund dafür war, dass die Umlaufgeschwindigkeit des Geldes gewöhnlich über eins lag und Geldhortung sowie Finanzspekulation nur eine geringe Rolle spielten. Nach dem Jahr 2000 und insbesondere nach 2008 sowie im Verlauf der 2010er-Jahre vergrößerte sich jedoch die Kluft zwischen dem Wachstum der Geldmenge und dem Wachstum des umlaufenden Geldes erheblich. In diesen Zeitraum fiel die von der US-amerikanischen Notenbank eingeführte sogenannte „quantitative Lockerung„. Ein großer Teil der von der Fed bereitgestellten zusätzlichen Geldmittel wurde überwiegend gehortet oder zur Spekulation mit Finanzanlagen verwendet, anstatt für den Kauf von Waren und Dienstleistungen ausgegeben zu werden. Die anhand des US-Verbraucherpreisindex gemessene Inflation sank in diesem Zeitraum auf nahezu null, während die Preise von Finanzanlagen in die Höhe schnellten.
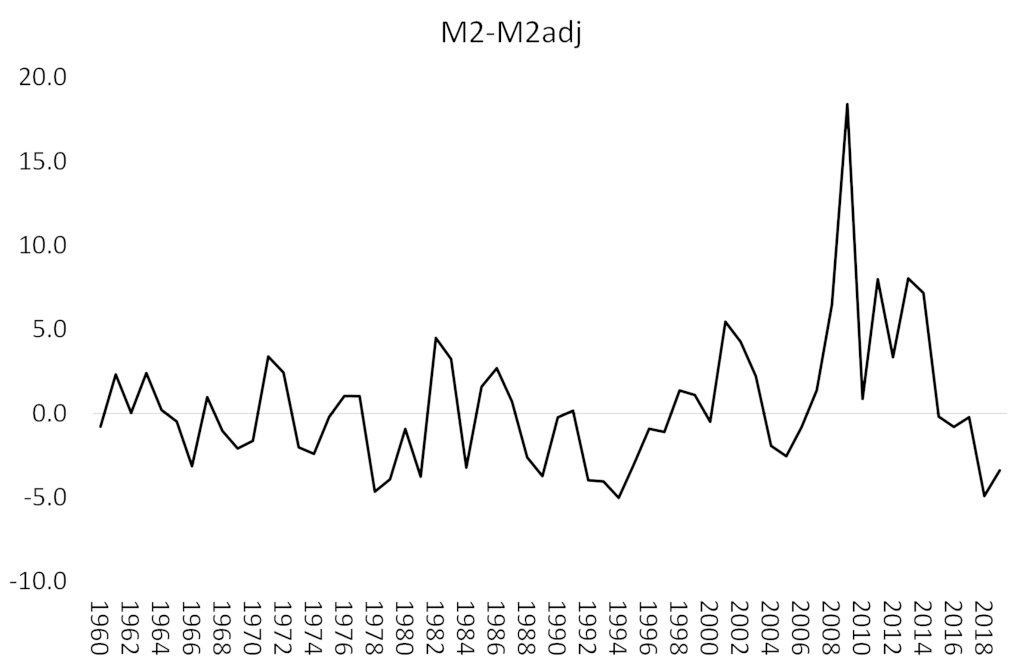
M2 − M2adj bedeutet: Differenz zwischen der gewöhnlichen Geldmenge M2 und der bereinigten Geldmenge M2. Positive Werte deuten darauf hin, dass M2 stärker wächst als das tatsächlich für Waren und Dienstleistungen umlaufende Geld. Quelle: FRED, Michael Robert’s Berechnungen
Um die werttheoretische Inflationsrate zu ermitteln, messen wir die Differenz zwischen der Veränderung der bereinigten Geldmenge und der Veränderung der in den produktiven Sektoren einer Volkswirtschaft geleisteten Arbeitsstunden. Besteht keine Differenz, gibt es auch keine Inflation. Inflation entsteht, wenn die prozentuale Veränderung des umlaufenden Geldes größer ist als die Veränderung des geschaffenen Werts. Deflation entsteht, wenn die Veränderungsrate des Geldumlaufs unter die Wachstumsrate des Werts fällt. Die Inflation steigt, wenn sich die Differenz zwischen der Veränderungsrate des umlaufenden Geldes und der Veränderungsrate der geleisteten Arbeitsstunden vergrößert. Verkleinert sich diese Differenz, geht die Inflation zurück – es kommt zur Disinflation.
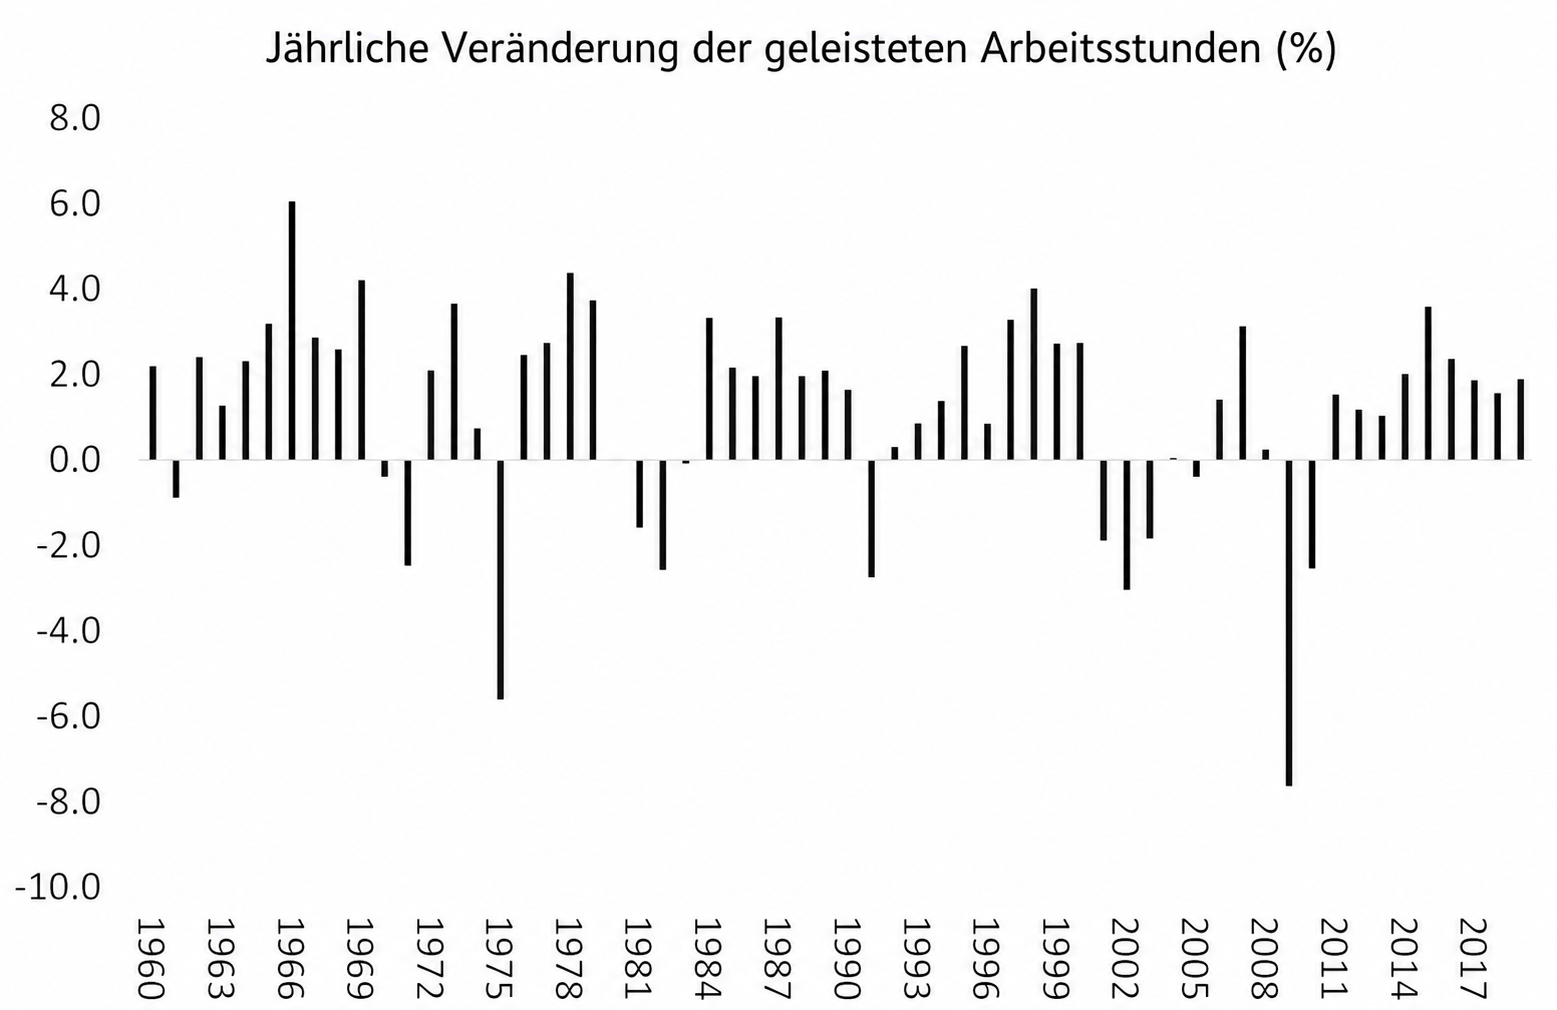
Wodurch werden diese beiden Faktoren bestimmt, und welcher von ihnen ist der bestimmende beziehungsweise der bestimmte Faktor? Beginnen wir mit den geleisteten produktiven Arbeitsstunden, unserem Maß für den geschaffenen Wert. Über den gesamten untersuchten Zeitraum von 1949 bis 2022 nahm die Zahl der in den produktiven Sektoren der US-Wirtschaft geleisteten Arbeitsstunden zu. Der Grund dafür ist, dass der Anstieg der Zahl der Beschäftigten mehr als ausreichte, um einen etwaigen Rückgang der pro Beschäftigtem geleisteten Arbeitsstunden auszugleichen. Eine Ausnahme bildeten Rezessionen, in denen Arbeitskräfte entlassen wurden – 1957–1958, 1974–1975, 1980–1982, 1991, 2001, 2008–2009 und 2020. In diesen Zeiträumen ging die Gesamtzahl der geleisteten Arbeitsstunden zurück.
Quelle: FRED, Michael Robert’s Berechnungen
In der marxistischen Theorie führt das Wachstum der Investitionen zu einem Anstieg des Verhältnisses des konstanten Kapitals – der Produktionsmittel – zur eingesetzten Arbeit, das heißt zu einer Erhöhung der „organischen Zusammensetzung des Kapitals„. Die Kehrseite einer steigenden organischen Zusammensetzung ist ein Rückgang des je investierter Kapitaleinheit geschaffenen Werts – mit anderen Worten: ein Sinken der Profitrate auf das investierte Kapital. Über den gesamten Zeitraum von 1949 bis 2022 besteht eine positive Korrelation zwischen dem Rückgang der Profitrate und der Verlangsamung des Wachstums der geleisteten Arbeitsstunden im Verhältnis zum investierten Kapital.
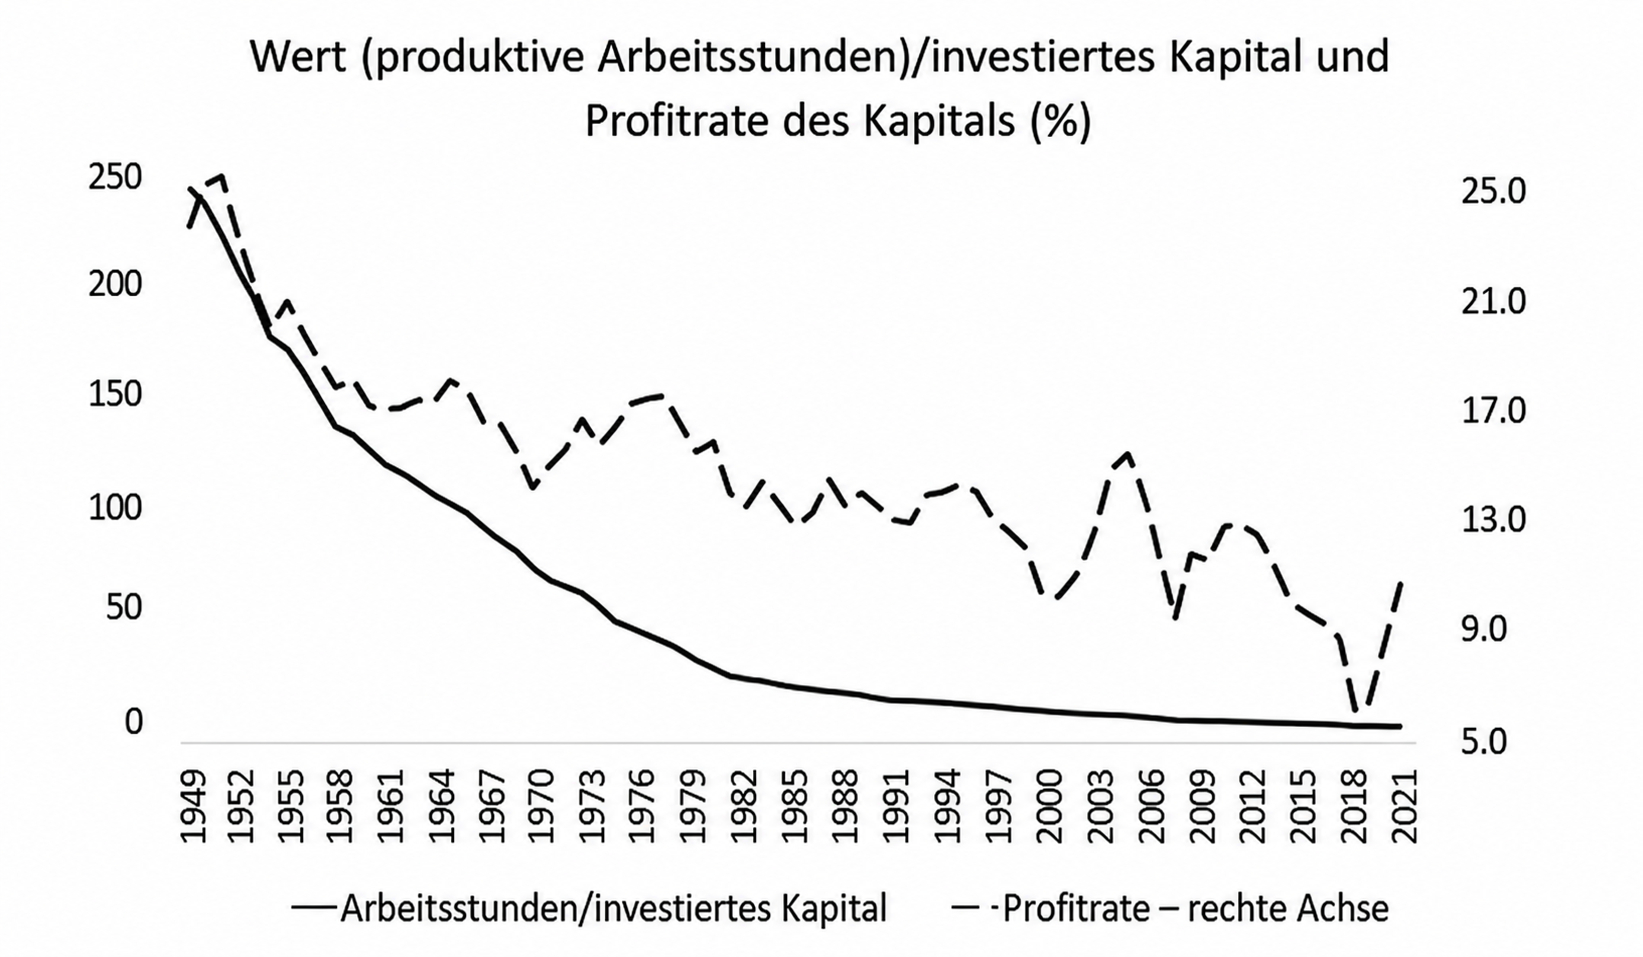
Quelle: FRED, Michael Robert’s Berechnungen
Die jährliche „werttheoretische Inflationsrate“ entspricht der Differenz zwischen der jährlichen Veränderung der bereinigten Geldmenge und der jährlichen Veränderung der geleisteten produktiven Arbeitsstunden. Im gesamten Zeitraum von 1949 bis 2022 wuchs die bereinigte Geldmenge durchschnittlich um 6,6 Prozent pro Jahr, während die Zahl der in den produktiven Sektoren geleisteten Arbeitsstunden jährlich um durchschnittlich 1,4 Prozent zunahm. Somit betrug die werttheoretische Inflationsrate im Jahresdurchschnitt 5,2 Prozent (6,6 Prozent minus 1,4 Prozent).
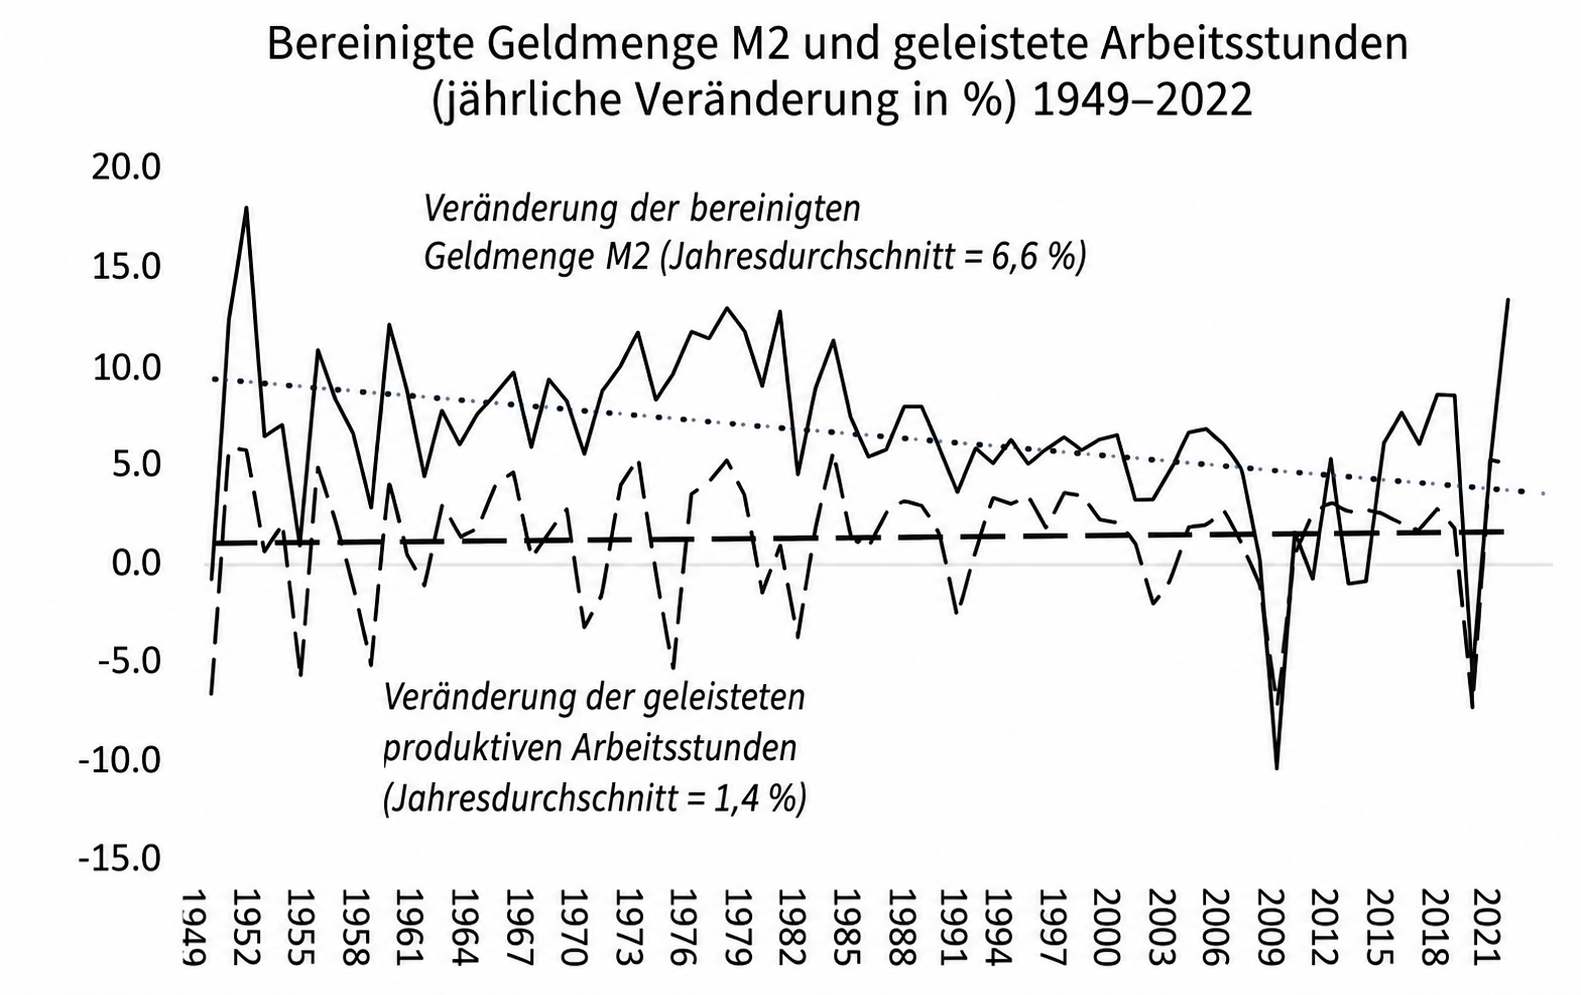
Quelle: FRED, Michael Robert’s Berechnungen
Über den gesamten Zeitraum ging die Wachstumsrate der Geldmenge zurück, während die Zahl der geleisteten Arbeitsstunden – wenn auch langsam – zunahm. Infolgedessen sank die werttheoretische Inflationsrate während des gesamten Zeitraums; faktisch kam es zu einer Disinflation, also zu einem Rückgang der Inflationsrate. Seit dem Ende des Zweiten Weltkriegs bis zum Ende der 2010er-Jahre war Disinflation der langfristige Trend.
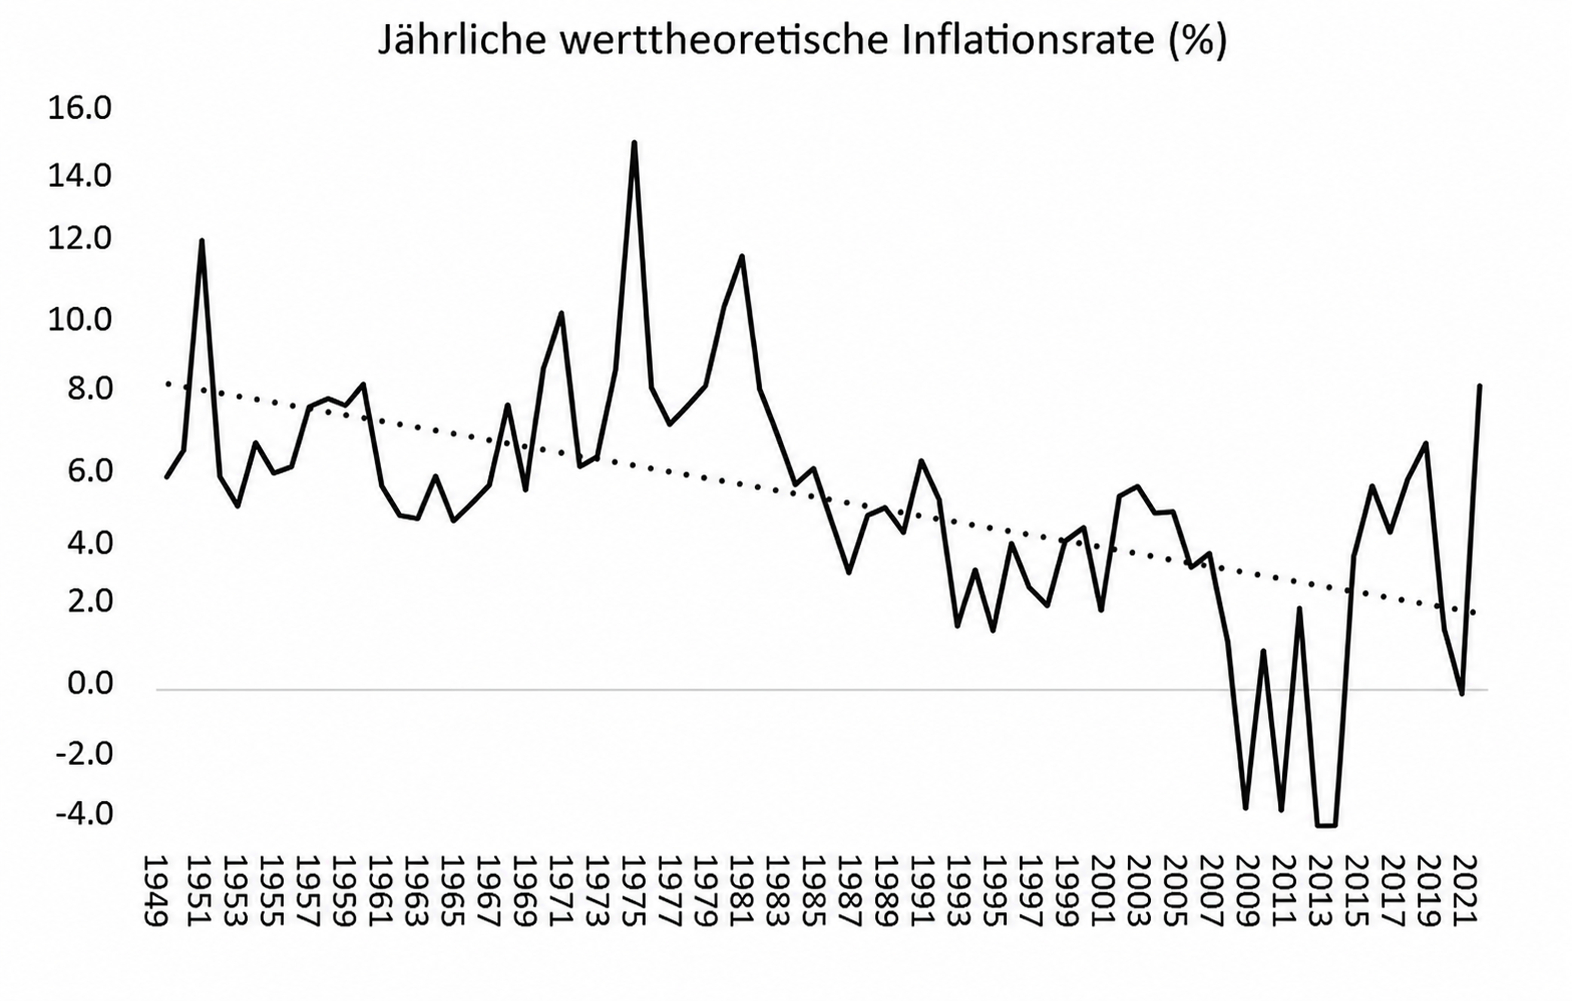
Quelle: FRED, Michael Robert’s Berechnungen
Innerhalb des Zeitraums von 1949 bis 2022 lassen sich jedoch zwei Teilperioden unterscheiden. Die erste reicht von 1949 bis 1981, die zweite von 1982 bis 2019. In der ersten Periode stieg die jährliche werttheoretische Inflationsrate, sodass es sich um eine inflationäre Periode handelte. In der zweiten Periode sank sie, sodass eine disinflationäre Periode vorlag. In der ersten Periode beschleunigte sich die werttheoretische Inflationsrate, weil die bereinigte Geldmenge schneller wuchs als die Zahl der geleisteten Arbeitsstunden (siehe Abbildung oben). Dies galt insbesondere für die 1970er-Jahre, als die Zahl der geleisteten Arbeitsstunden stagnierte oder zurückging (siehe die entsprechende Abbildung oben). Die werttheoretische Inflationsrate stieg in den 1970er-Jahren stark an, während die geleisteten Arbeitsstunden nur sehr langsam zunahmen und während der Rezessionen von 1974–1975 und 1980–1982 sogar deutlich zurückgingen. Die Wirtschaft litt somit unter dem, was als „Stagflation“ bezeichnet wird.
Die Währungsbehörden reagierten auf das verlangsamte Wertwachstum mit einer Ausweitung der Geldmenge, um die wirtschaftliche Aktivität anzukurbeln. Dies führte zu einer Beschleunigung des Wachstums der umlaufenden Geldmenge, nicht jedoch zu einem schnelleren Wachstum der geleisteten Arbeitsstunden. Infolgedessen stieg die werttheoretische Inflationsrate Ende der 1970er-Jahre um mehr als 10 Prozent pro Jahr (siehe Abbildung oben). Daraufhin vollzogen die US-Währungsbehörden unter dem damaligen Vorsitzenden der US-Notenbank, Paul Volcker, einen drastischen Kurswechsel und strafften die Geldpolitik. Bis zum Ende der 1980er-Jahre wurde die Wachstumsrate der umlaufenden Geldmenge um mehr als die Hälfte reduziert. An die Stelle der Inflation – sich beschleunigender Preissteigerungen – trat die Disinflation – sich verlangsamende Preissteigerungen. Nach dem Ende der Großen Rezession verschwand die Inflation im Laufe der 2010er-Jahre sogar nahezu vollständig (siehe Abbildung oben).
Wertveränderungen hängen von den objektiven Faktoren einer wachsenden Erwerbsbevölkerung – mehr Arbeitsstunden – und einer sinkenden Profitrate – ein geringeres Wachstum der geleisteten Arbeitsstunden – ab. Veränderungen der umlaufenden Geldmenge hingegen hängen von der subjektiven Reaktion der Währungsbehörden und des Finanzsektors auf diese objektiven Veränderungen in der Wirtschaft ab. Die US-Notenbank lockert ihre Geldpolitik, wenn sie zu der Einschätzung gelangt, dass sich die Wirtschaft abschwächt, und strafft sie, wenn sie der Ansicht ist, dass sich die Inflation beschleunigt.
Unserer Ansicht nach ist die Veränderung der Wertschöpfung – der objektive Faktor der Preisentwicklung – ausschlaggebend für die subjektive Reaktion der Währungsbehörden. Diese glauben, einer Verschlechterung der Wirtschaftslage durch eine Ausweitung der Geldmenge entgegenwirken zu können. Dabei unterliegen sie der irrigen Annahme, zusätzliches Geld könne einen Rückgang der Investitionen und des BIP-Wachstums aufhalten. Daher erhöhen die Behörden die Geldmenge schneller als die Menge des geschaffenen Werts. Durch eine aktive Geldpolitik wird Inflation somit zu einem dauerhaften Merkmal moderner Volkswirtschaften. Die Rate der Preisinflation schwankt allerdings: erstens aufgrund von Veränderungen im Wachstum des neu geschaffenen Werts – der geleisteten Arbeitsstunden – und zweitens aufgrund des relativen Umfangs der Reaktion der Währungsbehörden, die das Wachstum der umlaufenden Geldmenge verändern.
Gibt es empirische Belege für die Auffassung, dass Wertveränderungen – Veränderungen der geleisteten Arbeitsstunden – die wichtigste Triebkraft der werttheoretischen Inflationsrate sind? Erstens besteht eine relativ hohe Korrelation zwischen der Profitrate auf das Kapital und der Veränderung der geleisteten Arbeitsstunden (0,66). Zweitens besteht eine relativ hohe Korrelation zwischen der Veränderung der geleisteten Arbeitsstunden und den Veränderungen der umlaufenden Geldmenge (0,60). Eine Korrelation beweist keine Kausalität. Diese hohen Korrelationen weisen jedoch auf die „Möglichkeit“ eines kausalen Zusammenhangs hin. Darüber hinaus gibt es gewichtige theoretische Gründe für die Annahme, dass Wertveränderungen Veränderungen des Geldumlaufs verursachen und nicht umgekehrt.
Ergänzend lässt sich ein statistischer Kausalitätstest heranziehen. Ein Granger-Kausalitätstest zur Richtung des kausalen Zusammenhangs zwischen Wertveränderungen – den geleisteten Arbeitsstunden – und Veränderungen der umlaufenden Geldmenge ergibt, dass die „Nullhypothese“ für den Einfluss von Wertveränderungen auf Veränderungen des Geldumlaufs verworfen wird, was auf einen kausalen Zusammenhang hindeutet. Für den umgekehrten Einfluss – Veränderungen des Geldumlaufs als Ursache von Wertveränderungen – wird die Nullhypothese hingegen nicht verworfen, was gegen einen kausalen Zusammenhang spricht. Dies bestätigt tendenziell auf empirischer Ebene die These, dass das Wertwachstum die objektive Triebkraft der Inflation darstellt, während Geldzuführungen die subjektive Reaktion der Behörden sind.
Zusammenfassend lässt sich sagen, dass nur unser Inflationsmodell auf der Marxschen Werttheorie beruht. Wir bilden eine werttheoretische Inflationsrate, die als Differenz zwischen der prozentualen Veränderung der umlaufenden Geldmenge in der Gesamtwirtschaft und der prozentualen Veränderung des Werts gemessen wird, das heißt der für die Produktion von Waren aufgewendeten Arbeitsstunden. Wertveränderungen ergeben sich aus dem Zusammenspiel zweier gegenläufiger Kräfte: einer Zunahme der Arbeitsstunden infolge der erweiterten Reproduktion des Kapitals – durch mehr Arbeitskräfte sowie längere Arbeitstage oder Arbeitsjahre – und einer Verlangsamung des Wachstums der geleisteten Arbeitsstunden infolge der steigenden organischen Zusammensetzung des Kapitals und der sinkenden Profitrate.
Die Werttheorie der Inflation berücksichtigt somit sowohl die Bedeutung der Profitabilität und des Investitionswachstums, die von Mavroudeas et al. im zweiten Teil dieser Beitragsreihe hervorgehoben wurde, als auch die dort von Shaikh thematisierte Rolle des Geldes. Aus der Verbindung beider Aspekte ergibt sich unsere Theorie. In modernen Volkswirtschaften wird das Geld mit einem gewissen Maß an relativer Autonomie durch das Geldsystem – Zentralbanken und Geschäftsbanken – gesteuert. Die Währungsbehörden beeinflussen die Geldmenge entsprechend ihrer Einschätzung der wirtschaftlichen Lage. Dies ist das subjektive Element, das gemeinsam mit dem objektiven Element – dem Wertwachstum – die Inflation bestimmt.
Daraus ergibt sich eine interessante Schlussfolgerung: Sowohl der offizielle Verbraucherpreisindex als auch der BIP-Deflator weisen eine hohe Korrelation mit unserer werttheoretischen Inflationsrate auf. Die durchschnittliche jährliche werttheoretische Inflationsrate lag zwischen 1949 und 2019 mit 5,2 Prozent jedoch deutlich über der anhand des Verbraucherpreisindex gemessenen Rate von 3,4 Prozent und der anhand des BIP-Deflators gemessenen Rate von 3,1 Prozent.
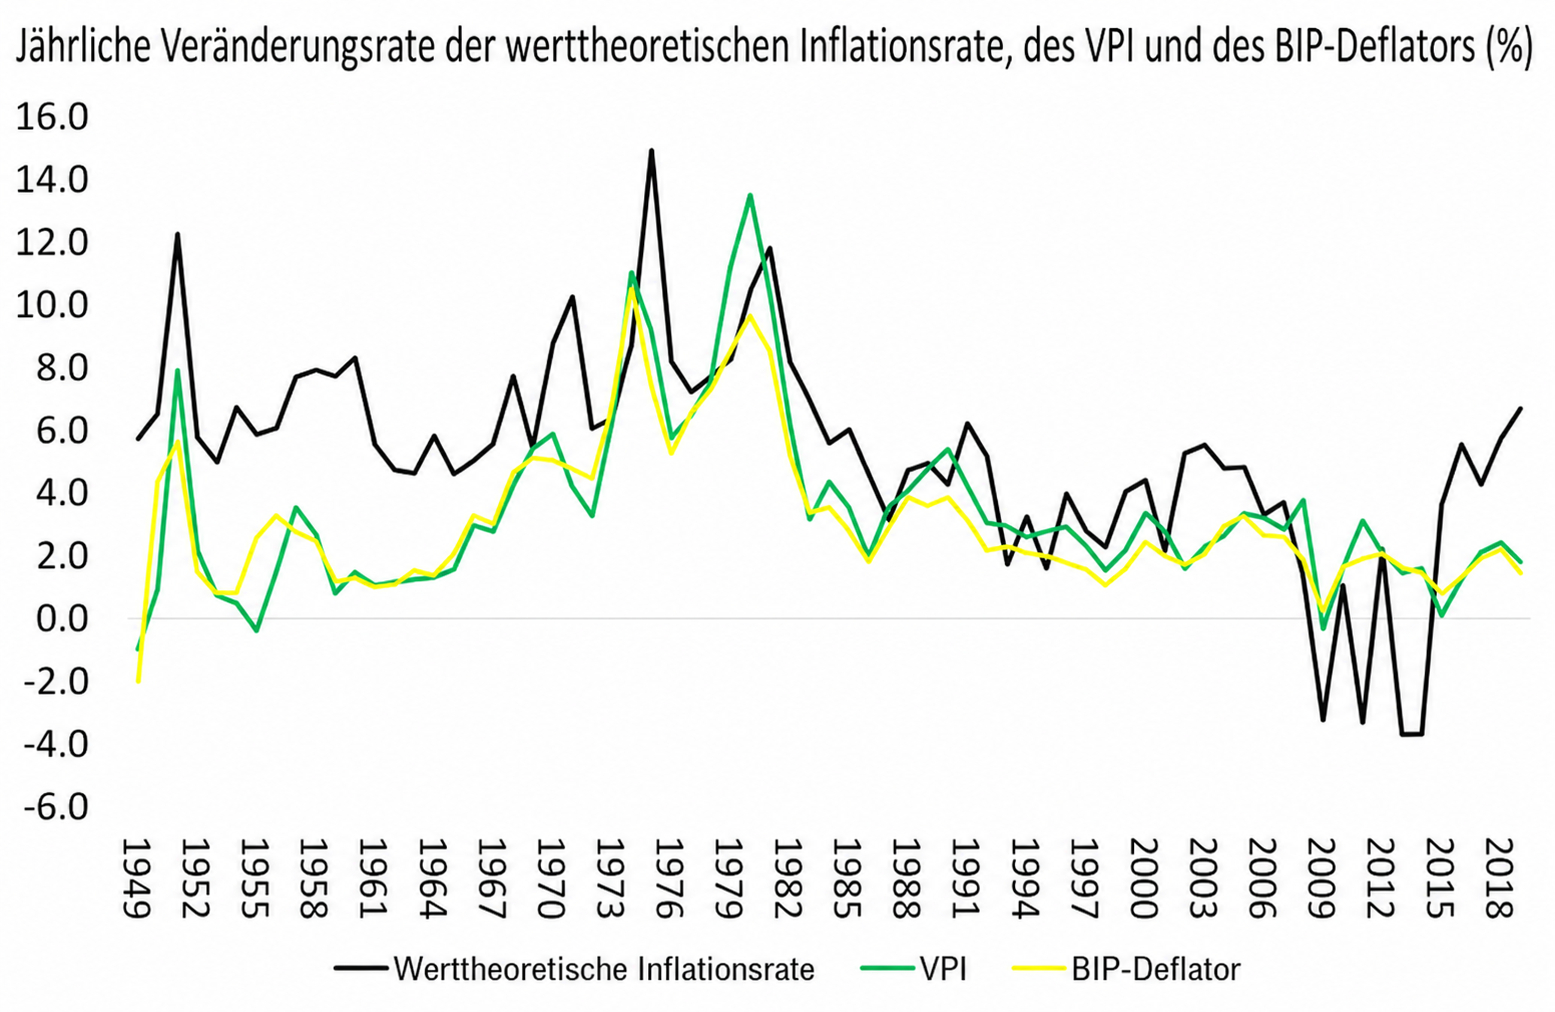
Quelle: FRED, Michael Robert’s Berechnungen
Dies deutet darauf hin, dass die Reallöhne der Beschäftigten, in Wertgrößen gemessen – also anhand der Arbeitsstunden, die für den Erwerb von Waren aufgewendet werden müssen –, deutlich weniger gestiegen sind, als es eine Messung anhand der offiziellen Preisinflation nahelegt. Im vierten Teil werden wir diese Frage eingehender untersuchen. Dort werden wir uns außerdem damit befassen, warum die Inflation nach dem Ende des pandemiebedingten Einbruchs im Jahr 2020 sprunghaft anstieg und ob sie nach der Disinflationsperiode von 1982 bis 2019 nun dauerhaft erhöht bleiben wird.


Kommentare
3 Kommentare zu “Theorien der Inflation (Teil III)”
Schreibe einen Kommentar
-
-
Last posting:
-
-
Themen
- About this Blog
- Ajax vom Teufelslauch
- Ancestry
- Babylonien
- Das Ministerium für Wahrheit informiert
- Deutsch des Grauens
- Die Online-Durchsuchung
- Die Rote Fahne
- Economy
- Feuilleton
- Gleisdreieck
- GPF
- Grenada
- Hausmitteilung
- Heimat
- Internet and Computer
- Israel
- KI
- Lateinamerika
- Lautsprecher des Kapitals
- Leser fragen Burks
- Lifestyle
- Links I Like
- Media
- Meine Artikel
- Meine Bücher
- MoPo
- Panorama
- Polen
- Politics
- Privacy
- Radio Scharhörn
- Schach
- Science
- Second Life
- Security
- Sprengchemie
- Tweet of the day
- USA
- Vereinsmeierei
- Zitate, die man sich merken sollte
-
Archiv
- September 2026
- August 2026
- Juli 2026
- Juni 2026
- Mai 2026
- April 2026
- März 2026
- Februar 2026
- Januar 2026
- Dezember 2025
- November 2025
- Oktober 2025
- September 2025
- August 2025
- Juli 2025
- Juni 2025
- Mai 2025
- April 2025
- März 2025
- Februar 2025
- Januar 2025
- Dezember 2024
- November 2024
- Oktober 2024
- September 2024
- August 2024
- Juli 2024
- Juni 2024
- Mai 2024
- April 2024
- März 2024
- Februar 2024
- Januar 2024
- Dezember 2023
- November 2023
- Oktober 2023
- September 2023
- August 2023
- Juli 2023
- Juni 2023
- Mai 2023
- April 2023
- März 2023
- Februar 2023
- Januar 2023
- Dezember 2022
- November 2022
- Oktober 2022
- September 2022
- August 2022
- Juli 2022
- Juni 2022
- Mai 2022
- April 2022
- März 2022
- Februar 2022
- Januar 2022
- Dezember 2021
- November 2021
- Oktober 2021
- September 2021
- August 2021
- Juli 2021
- Juni 2021
- Mai 2021
- April 2021
- März 2021
- Februar 2021
- Januar 2021
- Dezember 2020
- November 2020
- Oktober 2020
- September 2020
- August 2020
- Juli 2020
- Juni 2020
- Mai 2020
- April 2020
- März 2020
- Februar 2020
- Januar 2020
- Dezember 2019
- November 2019
- Oktober 2019
- September 2019
- August 2019
- Juli 2019
- Juni 2019
- Mai 2019
- April 2019
- März 2019
- Februar 2019
- Januar 2019
- Dezember 2018
- November 2018
- Oktober 2018
- September 2018
- August 2018
- Juli 2018
- Juni 2018
- Mai 2018
- April 2018
- März 2018
- Februar 2018
- Januar 2018
- Dezember 2017
- November 2017
- Oktober 2017
- September 2017
- August 2017
- Juli 2017
- Juni 2017
- Mai 2017
- April 2017
- März 2017
- Februar 2017
- Januar 2017
- Dezember 2016
- November 2016
- Oktober 2016
- September 2016
- August 2016
- Juli 2016
- Juni 2016
- Mai 2016
- April 2016
- März 2016
- Februar 2016
- Januar 2016
- Dezember 2015
- November 2015
- Oktober 2015
- September 2015
- August 2015
- Juli 2015
- Juni 2015
- Mai 2015
- April 2015
- März 2015
- Februar 2015
- Januar 2015
- Dezember 2014
- November 2014
- Oktober 2014
- September 2014
- August 2014
- Juli 2014
- Juni 2014
- Mai 2014
- April 2014
- März 2014
- Februar 2014
- Januar 2014
- Dezember 2013
- November 2013
- Oktober 2013
- September 2013
- August 2013
- Juli 2013
- Juni 2013
- Mai 2013
- April 2013
- März 2013
- Februar 2013
- Januar 2013
- Dezember 2012
- November 2012
- Oktober 2012
- September 2012
- August 2012
- Juli 2012
- Juni 2012
- Mai 2012
- April 2012
- März 2012
- Februar 2012
- Januar 2012
- Dezember 2011
- November 2011
- Oktober 2011
- September 2011
- August 2011
- Juli 2011
- Juni 2011
- Mai 2011
- April 2011
- März 2011
- Februar 2011
- Januar 2011
- Dezember 2010
- November 2010
- Oktober 2010
- September 2010
- August 2010
- Juli 2010
- Juni 2010
- Mai 2010
- April 2010
- März 2010
- Februar 2010
- Januar 2010
- Dezember 2009
- November 2009
- Oktober 2009
- September 2009
- August 2009
- Juli 2009
- Juni 2009
- Mai 2009
- April 2009
- März 2009
- Februar 2009
- Januar 2009
- Dezember 2008
- November 2008
- Oktober 2008
- September 2008
- August 2008
- Juli 2008
- Juni 2008
- Mai 2008
- April 2008
- März 2008
- Februar 2008
- Januar 2008
- Dezember 2007
-
Archiv spiggel.de
-
Intern
-
Burks' Bücher (Auswahl)
 Subscribe in a reader
-
-
-
About Burks
Spenden für burks.de via Paypal
-
Werkzeuge
Journalistische Recherche | Werkzeuge
Journalistische Recherche | Wirtschaft
Discord/Midjourney Duck.ai ChatGPT Deepseek Gemini Grok Claude Ancestry Israel | Literaturliste -
I like:
Achgut Elder of Ziyon fefe_blog_interim fisch+fleisch GeoCurrents (Martin W. Lewis) Günter Born Living in a Modemworld Daniel Voyager Kritiknetz Michael Roberts Blog PinkKosherNostra SciLogs Der Schockwellenreiter The Far Side unbesorgt.de (Roger Letsch) -
Europa und Russland
The Budapest Times (Ungarn) Le Figaro (Frankreich) The Guardian (UK) Infosperber (Schweiz) Jyllands Posten (Dänemark) Libération (Frankreich) Mediapart (fr., engl., es.) El País (Spanien) Pravda (Ukraine) Publico (Portugal) Rickard Falkvinge (Schweden) RT.DE (Russland) The Warsaw Voice (Polen) -
Israel und Naher Osten
Al Jazeera (Katar) Israel Hayom (Israel, engl.) Israelnetz (Israel, engl.) Jerusalem Post (Israel) Memri Mena-Watch -
Amerikas
Caracas Chronicles (Venezuela) CNN (USA) Clarín (Argentinien) Daily Beast (USA) Daily Kos (USA) El Blog de Abel (Argentinien) El Diario (Bolivien) El Dinamo (Chile) El Espectador (Kolumbien) enlazeZapatista (Mexiko) Foreign Policy (USA) Granma (Kuba) La República Perú Marginal Revolution (USA) Mother Jones (USA) naked capitalism (USA) New York Times (USA) Perúvian Times (Perú) Portal america21.de The Rio Times (Brasilien) Staebrok News (Guyana) The Diplomat (USA, Asia-Pacific region) Washington Post (USA) -
China
Beijing Rundschau (VR China) CGTN (VR China) CGTN Dokumentary (VR China) China Daily (VR China) Global Times (VR China) Shanghai Daily (VR China) The Paper (Sixth Tone) (VR China) South China Morning Post (Hongkong) Xinhua (VR China) -
Asien
GMB Akash (Bangladesh) The Hindu Indian Punchline (M.K. Bhadrakumar, Indien) The Japan Times (Japan) Nikkei Asia (Japan) The Times of India Việt Nam News -
Afrika
Allgemeine Zeitung (Namibia) The Herald (Südafrika) -
Australien
The Guardian Sydney Morning Herald -
Lifestyle & Leibesübungen:
Katha kocht Sportschule Choi -
Journalism | Science | Privacy | Computer
-
Meine Blogs
Recherchegruppe (über den DJV) German Privacy Fund e.V. (Tutorials) The Voice of Gor (seit 2011) Oasis of Lame Kaiila (Sim in Secondlife) Kasra-Fayeen (Sim in Secondlife, inaktiv) Kargash (Sim in Secondlife, inaktiv)
Inflation entsteht, wenn die prozentuale Veränderung des umlaufenden Geldes größer ist als die Veränderung des geschaffenen Werts. Deflation entsteht, wenn die Veränderungsrate des Geldumlaufs unter die Wachstumsrate des Werts fällt.
äähm ja
das heißt auf deutsch genau was?
und welche Geld-Politik müsste man nun davon ableiten, um unsere Wirtschaft wieder auf Vordermann zu bringen?
Das Geldvermögen der Reichen wächst schneller als die Realwirtschaft. Vor 20 Jahren gab es in Deutschland ca 130 Milliardäre, jetzt sind es ca 260. Da die das Geld nicht auf der Bank „gammeln“ lassen wollen, sind sie immer auf der Suche nach Assets, also wertbeständigen oder werterhöhenden Anlagemöglichkeiten. Damit ziehen die Preise immer schneller an (Inflation).
Der Schlammkuchen-Effekt: Wenn Sie 10 Stunden lang einen Kuchen aus Schlamm backen, hat er trotz 10 Stunden Arbeit einen Wert von Null, weil ihn niemand haben will. Wert entsteht durch Nutzen und Nachfrage, nicht durch die investierte Zeit.
Die Autoren klammern sich an die Vorstellung, Geld müsse eine starre, objektive Basis haben (die Arbeitszeit). Sie blenden aus, dass unser heutiges Fiat-Geld ein reines, flexibles Vertrauenssystem ist, das durch Kredite dynamisch wächst. Plus durch das abbezahlen von Krediten wieder schrumpft. So ein Milliardär kann noch so viel Geld haben, das hat auf die Preise wie viel Auswirkung?