Theorien der Inflation (Teil II)

Inflation in Bolivien 1984. Alle Geldscheine zusammen sind ungefähr 100 US $ wert.
Dies ist der zweite Teil meiner Erörterung der Ursachen der Inflation in modernen kapitalistischen Volkswirtschaften. Grundlage ist ein unveröffentlichtes Papier von Guglielmo Carchedi und mir [Michael Roberts].
Die wichtigsten Aussagen sind:
Monopol- und Mark-up-Theorien: Eine verbreitete heterodoxe Erklärung führt Inflation auf die Marktmacht großer Unternehmen zurück. Angebotsengpässe können es ihnen ermöglichen, ihre Preisaufschläge zu erhöhen und Preissteigerungen durch die gesamte Wirtschaft weiterzugeben. Der Artikel hält dies für eine mögliche Erklärung einzelner Inflationsschübe, etwa nach der Pandemie, aber nicht für eine allgemeine Inflationstheorie. Monopole und Kartelle existierten schließlich auch in Perioden mit niedriger Inflation oder sogar Deflation.
Marx und die Produktionspreise: Marktpreise können von den Produktionspreisen abweichen. Diese Abweichung ist wegen der Konkurrenz jedoch begrenzt. Sinkt der auf der durchschnittlichen Profitrate beruhende Produktionspreis, sollten tendenziell auch die Marktpreise sinken. Monopolmacht kann diese Bewegung verändern, aber nicht dauerhaft außer Kraft setzen.
Klassenkonflikt: Nach einer zweiten heterodoxen Theorie entsteht eine Inflationsdynamik durch den Konflikt zwischen Arbeit und Kapital: Arbeiter reagieren auf steigende Preise mit Lohnforderungen, worauf Unternehmen wiederum ihre Preise erhöhen. Das erklärt jedoch nicht, warum die Preise ursprünglich zu steigen beginnen.
Profitabilität als entscheidender Faktor: Verschiedene marxistische Autoren – Mattick, Mandel, Harman und Choonara – versuchen, Profitrate, Geld, Wertproduktion und Inflation miteinander zu verbinden. Besonders Choonara sieht Inflation als Ergebnis des Zusammenspiels von Wertschöpfung, Geld- bzw. Kreditschöpfung, Kapitalakkumulation und Profitraten.
Anwar Shaikh: Seine Theorie verbindet Nachfrage und Profitabilität. Neue Kaufkraft entsteht durch Kredit- und Geldschöpfung. Ob diese zusätzliche Nachfrage inflationär wirkt, hängt von der Produktionskapazität ab. Hohe Profitabilität fördert Investitionen und Produktionswachstum; sinkende Profitabilität schwächt die Erweiterung des Angebots. Übersteigt die Nachfrage dadurch die Angebotskapazität, entsteht Inflation. Für die USA wird dies mit fallender Profitabilität und steigender Inflation 1964–1982 sowie steigender Profitabilität und sinkender Inflation 1982–2007 begründet.
Mavroudeas und Chatzirafailidis: Sie erklären Inflation stärker mit Marx’ Werttheorie. Durch Überakkumulation und steigende organische Zusammensetzung des Kapitals fällt schließlich die Profitabilität, Investitionen und Produktionswachstum werden gebremst. Die Nachfrage übersteigt das Angebot, sodass die Marktpreise über die Produktionspreise steigen. Der Warenwert bleibt dabei der „Anker“ der Preise.
Der Artikel sieht allerdings bei beiden Ansätzen eine Lücke. Shaikh berücksichtigt Geld und Profitabilität, erklärt aber nicht ausreichend, weshalb die Nachfrage bei sinkender Produktionskapazität nicht ebenfalls zurückgeht. Mavroudeas und Chatzirafailidis verankern die Preise dagegen konsequent in der marxistischen Werttheorie, berücksichtigen aber die eigenständige Rolle modernen Fiatgeldes nicht.
Kernaussage: Eine umfassende marxistische Inflationstheorie müsste deshalb drei Faktoren miteinander verbinden: Profitabilität des Kapitals, Entwicklung des Warenwerts und Geld- bzw. Kreditschöpfung. Weder Unternehmensmacht noch Lohnkämpfe oder Geldmengenwachstum allein reichten als allgemeine Erklärung der Inflation aus.
Theories of inflation part two – heterodox and Marxist
Es gibt verschiedene heterodoxe Auffassungen über die Ursachen der Inflation. Im Allgemeinen wenden sie sich gegen die im ersten Teil erörterte Konzentration der herrschenden Wirtschaftslehre auf Monetarismus, Überschussnachfrage und Inflationserwartungen. Die heterodoxen Ansätze lassen sich in zwei Gruppen einteilen. Erstens gibt es jene, die den Schwerpunkt auf die sektorale Struktur der Wirtschaft legen, also darauf, wie Angebotsengpässe in bestimmten Wirtschaftssektoren zu Preissprüngen führen und sich diese dann über Input-Output-Verflechtungen und Veränderungen im Preissetzungsverhalten der Unternehmen auf die gesamte Wirtschaft ausbreiten. Zweitens gibt es Theorien, die davon ausgehen, dass Inflation durch Klassenkonflikte verursacht wird, also durch die Forderungen der Arbeiter nach höheren Löhnen und die Reaktion der Kapitalisten darauf.
Nach der sektoralen Auffassung werden teilweise die Preisaufschläge („Mark-ups“) der Unternehmen als Erklärung für Inflation herangezogen. Demnach wird Inflation durch Monopole und deren Fähigkeit verursacht, Marktpreise oberhalb der Preise bei „freier Konkurrenz“ durchzusetzen. Monopole können ihre Gewinnaufschläge und Verkaufspreise erhöhen, wenn die Kosten steigen, einschließlich der Arbeitskosten. Stephanie Kelton, die bekannte Vertreterin der Modern Monetary Theory, erklärt, dass Unternehmen mit ausreichender Marktmacht auch einseitig die Preise erhöhen könnten, um immer höhere Gewinne zu erzielen.
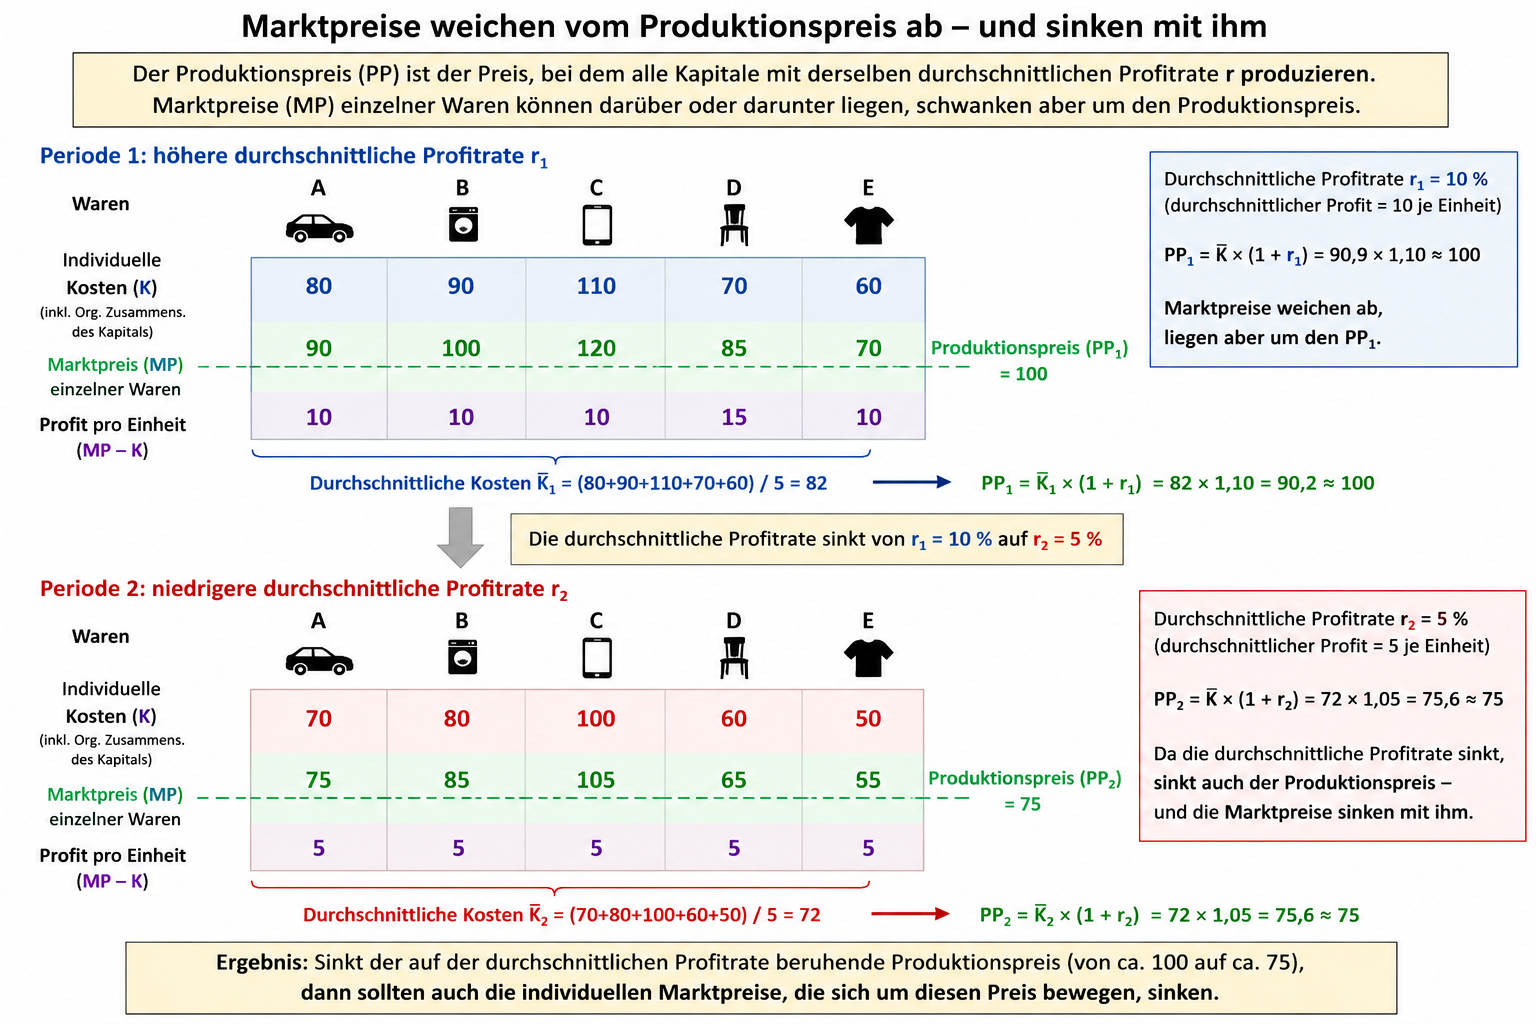
Marx würde dem widersprechen. Ja, der Marktpreis der verkauften Waren kann und wird vom Produktionspreis abweichen, also von jenem Preis, bei dem alle Kapitale Waren mit derselben durchschnittlichen Profitrate produzieren – einer Rate, die sich ständig verändert. Sinkt der auf der durchschnittlichen Profitrate der Wirtschaft beruhende Produktionspreis, dann sollten auch alle individuellen Preise, die sich um diesen Preis bewegen, sinken. Es gibt jedoch einen gewissen Spielraum, innerhalb dessen einige Unternehmen ihre Preise weniger stark senken als der Durchschnitt oder sie sogar erhöhen können. Diese „monopolistische“ Fähigkeit hat jedoch stets Grenzen. Die Konkurrenz wird sich tendenziell durchsetzen, selbst bei Oligopolen. Deshalb kann der monopolistische Marktpreis nicht dauerhaft vom Produktionspreis abweichen.
Beim jüngsten Inflationsschub nach dem pandemiebedingten Einbruch hat die sektorale Theorie eine andere Form angenommen. Nach dieser Auffassung entsteht Inflation durch Angebotsengpässe in wichtigen Wirtschaftssektoren, die anschließend dadurch verstärkt werden, dass Unternehmen aufgrund ihrer Marktmacht ihre Preisaufschläge erhöhen. Lieferengpässe, die sich durch verschiedene Wirtschaftssektoren ausbreiten, setzen den Inflationsprozess in Gang. Anschließend können die Preisaufschläge der Unternehmen über den Durchschnitt steigen und so zusätzlichen Preisdruck erzeugen. Isabella Weber und Evan Wasner argumentieren, dass steigende Preise in bestimmten „systemisch bedeutsamen vorgelagerten Sektoren“ einen Impuls für weitere Preiserhöhungen geben. Um ihre Gewinnmargen gegenüber steigenden Kosten zu schützen, geben nachgelagerte Sektoren den Preisdruck weiter oder verstärken ihn – etwa bei vorübergehenden Monopolen infolge von Engpässen.
Für eine profitgetriebene, sektoral verursachte Inflation gibt es beim jüngsten Inflationsschub nach der Pandemie durchaus empirische Anhaltspunkte. Aber kann dies als allgemeine Erklärung der Inflation in kapitalistischen Volkswirtschaften gelten? Inflation hat in den großen Volkswirtschaften langfristig auch dann existiert, wenn Unternehmen ihre Preisaufschläge nicht erhöhten oder wenn es keine sprunghaften Anstiege der Rohstoffpreise gab. Natürlich dürften Preise auf oligopolistischen Märkten höher sein als auf stärker wettbewerblich geprägten Märkten. Eine höhere Inflation kann jedoch sowohl bei relativ wettbewerblichen als auch bei oligopolistischen Marktstrukturen auftreten.
Das sogenannte Gilded Age des späten 19. Jahrhunderts war durch den Aufstieg von Kartellen gekennzeichnet – und dennoch herrschte Preisdeflation. Die 1990er Jahre wiederum, die häufig als ein zweites Gilded Age mit zunehmender Marktkonzentration betrachtet werden, waren durch die sogenannte „Great Moderation“ der Preisinflation, also durch Disinflation, gekennzeichnet. Beim letzten großen Inflationsschub der 1970er Jahre gingen die Profite sogar zurück. Sylos-Labini schrieb damals: Der Rückgang des Profitanteils in mehreren kapitalistischen Ländern lasse sich vor allem auf den anhaltenden Anstieg der direkten Kosten für Arbeit, Rohstoffe und Energie zurückführen. (Auf die Diskussion über die so genannte Sellers’ Inflation, Profitaufschläge und sektoral verursachte Inflation werde ich im vierten Teil zurückkommen, wenn ich den Inflationsschub nach der Pandemie analysiere.)
Die zweite heterodoxe Erklärung lautet, Inflation sei das Ergebnis von Klassenkonflikten. Diese Theorie verwirft die keynesianische Auffassung, wonach Inflation auf einen Lohndruck zurückzuführen ist, der durch Überschussnachfrage und die Verhandlungsmacht der Arbeiter entsteht. Stattdessen geht diese Theorie – wie Marx – davon aus, dass die Löhne als Reaktion auf Preissteigerungen steigen.
Doch was verursacht den ursprünglichen Inflationsschub? Dieser soll auf Angebotsstörungen oder die Fähigkeit von Monopolen zu höheren Preisaufschlägen zurückgehen – womit wir wieder bei der ersten heterodoxen Theorie wären. Ob die Inflation anhält, hängt dann davon ab, ob die Arbeiter über genügend Macht verfügen, um darauf zu reagieren, was wiederum die Unternehmen zu weiteren Preiserhöhungen veranlassen kann. Die Inflation hängt somit vom Kräfteverhältnis zwischen Arbeitern und Kapitalisten ab. Diese Theorie erklärt jedoch nicht den ursprünglichen Anstieg des allgemeinen Preisniveaus, außer durch den zufälligen Faktor einer Angebotsstörung oder eines „Schocks“. Damit greift sie letztlich wieder auf Preisaufschläge oder Angebotsengpässe als Auslöser zurück.
Es gibt auch ausdrücklich marxistische Inflationstheorien. Eine „marxistische“ Erklärung ist im Grunde lediglich die bereits beschriebene Theorie monopolistischer Preisaufschläge. Baran und Sweezy (1966) erklärten die Ursache der Inflation folgendermaßen: „Die keynesianische Theorie ging von freier Konkurrenz aus; unter oligopolistischen Bedingungen führt eine steigende Nachfrage zu Preissteigerunge(…) und schließlich – infolge der steigenden Lebenshaltungskosten – zu höheren Löhnen, statt zu einer Ausweitung der Produktion. Das Ergebnis ist eine allgemeine Inflation.“
Ähnlich argumentierte Kotz (1982), dass Monopole Marktpreise festsetzen können, die über den Produktionspreisen liegen. Doch Monopole existierten seit dem Ende des Zweiten Weltkriegs sowohl während der Inflationsperiode von 1949 bis 1979 als auch während der Disinflationsperiode von 1980 bis 2021, in der ihre Marktmacht sogar zunahm. Eine allgemeine Inflation muss daher unabhängig von Monopolen erklärt werden. Wenn Monopole tatsächlich die Macht besitzen, ihre Marktpreise praktisch unbegrenzt zu erhöhen, warum tun sie dies dann nur unter ganz bestimmten Umständen? In der jüngeren Wirtschaftsgeschichte erhöhten sie ihre Preise nur zweimal besonders stark – Ende der 1970er Jahre und 2021 –, und zwar jeweils zu Zeiten niedriger Profitabilität.
Paul Mattick Sr. argumentierte, Inflation sei Ausdruck unzureichender Profite, die durch Preis- und Geldpolitik ausgeglichen werden müssten: „Steigen die Preise schneller als die Löhne, wird den Arbeitern im Zirkulationsprozess genommen, was ihnen im Produktionsprozess nicht entzogen werden konnte.“ (1977, Kapitel 3)
Das ist offensichtlich. Steigen die Preise schneller als die Löhne, findet eine Umverteilung zugunsten des Kapitals und zulasten der Löhne statt. Steigen die Preise dagegen langsamer als die Löhne, erfolgt eine Umverteilung zugunsten der Arbeit und zulasten der Profite. Doch beides erklärt nicht die Ursache des ursprünglichen Anstiegs des allgemeinen Preisniveaus.
Ernest Mandel (1987) versuchte eine marxistische Erklärung, die das Geld einbezieht: Wenn „der Papiergeldumlauf sich verdoppelt hat, ohne dass die insgesamt in der Wirtschaft verausgabte Arbeitszeit wesentlich gestiegen ist, dann wird sich tendenziell auch das Preisniveau verdoppeln“. Doch warum passt sich das umlaufende Geld nicht einfach der Veränderung des Werts der Waren an, gemessen an der gesamten Arbeitszeit? Mandel kommt den für die Inflation relevanten Faktoren nahe, analysiert jedoch nicht, wie diese Faktoren zusammenwirken.
Harman (1979) erkannte zutreffend, dass die Profitabilität des Kapitals eine wesentliche Ursache der Inflation ist. Harman vertrat jedoch eine subjektive Analyse: „In einem Boom sind die Kapitalisten zuversichtlich, dass sie ihre Waren auch dann verkaufen können, wenn sie die Preise erhöhen. […] Sobald die Rezession einsetzt, müssen die Kapitalisten reagiere […] [auf] schrumpfende Märkte [und] die Preise drastisch senken.“
Damit wird zwar die Reaktion der Kapitalisten auf einen Boom und die Preisinflation beschrieben, aber nicht erklärt, wodurch inflationäre beziehungsweise disinflationäre Perioden verursacht werden. So lässt sich damit beispielsweise die anhaltende Disinflation von den 1980er Jahren bis 2019 nicht erklären. Es fehlt sowohl eine Erklärung dafür, wie Veränderungen der Profitabilität wirken, als auch eine Berücksichtigung des Einflusses der Geldbehörden.
Choonara (2021) unterstreicht ebenfalls die Rolle der Profitabilität als zentrale Ursache steigender Preise: „Inflation hängt vom Zusammenspiel zwischen der Wertschöpfung durch die Verausgabung von Arbeitskraft, der Geldschöpfung – vor allem durch das Kreditsystem – und dem Verhältnis zwischen Kapitalakkumulation und Profitraten ab.“ Dies kommt unserer „Werttheorie der Inflation“, auf die ich in einem späteren Beitrag eingehen werde, am nächsten.
Die beiden umfassendsten marxistischen Erklärungen der Inflationsursachen stammen von Anwar Shaikh sowie – in jüngerer Zeit – von den griechischen marxistischen Ökonomen Stavros Mavroudeas und Athanasios Chatzirafailidis.
Shaikh bezeichnet seine Theorie ungern als marxistisch und bevorzugt den Begriff „klassisch“. Er argumentiert, dass „die moderne Inflation das Ergebnis des Gleichgewichts zwischen einem durch neue Kaufkraft erzeugten Nachfragesog und einer Angebotsreaktion ist, die von der Profitabilität und dem Grad der Wachstumsauslastung abhängt“.
Die Kombination dieser beiden Faktoren ergibt „eine allgemeine Theorie, in der die Inflation positiv auf neue Kaufkraft reagiert, weil der Teil davon, der nicht vom gegenwärtigen Angebot absorbiert wird, in Preissteigerungen mündet; negativ auf die Nettoprofitabilität, da diese das reale Produktionswachstum erhöht; und positiv auf die Wachstumsauslastungsrate, soweit diese das reale Produktionswachstum hemmt“.
Woher kommt diese „neue Kaufkraft“, die die Nachfrage darstellt? Sie entsteht durch neue inländische Kredite privater Banken und der Zentralbanken, also faktisch durch eine Zunahme des umlaufenden Geldes.
Die Fähigkeit des Angebots, mit dieser steigenden Nachfrage Schritt zu halten, hängt von der Profitabilität des Kapitals ab, die den „Anreiz“ für Investitionen bildet. Wächst der Kapitalstock, erhöht sich die Produktionskapazität, wodurch eine stärkere „Wachstumsauslastung“, also eine höhere reale Produktion, möglich wird. Sinkt der Kapitalstock, nimmt die Produktionskapazität ab.
Mit anderen Worten: Shaikh zufolge entsteht Inflation dadurch, dass die gesamtwirtschaftliche Nachfrage die Angebotskapazität übersteigt. Steigt die Profitabilität des Kapitals, erhöhen die Kapitalisten das Angebot, und Inflation kann vermieden werden. Sinkt dagegen die Profitabilität, verringert sich die Angebotskapazität, und Inflation entsteht.
Inflation wird somit durch eine steigende Nachfrage – also neue Kaufkraft – und eine geringe Angebotskapazität nach oben getrieben, wobei Letztere durch sinkende Profitabilität verursacht wird. Die Inflation verlangsamt sich oder verschwindet, wenn die zusätzliche Kaufkraft durch ein steigendes Angebot befriedigt wird; dies geschieht tendenziell dann, wenn die Profitabilität steigt.
In der Periode, in der die Profitabilität in den USA sank (1964–1982), verlangsamte sich daher das Wachstum der Angebotskapazität und die Inflation beschleunigte sich. In der Periode von 1982 bis 2007, als die Profitabilität stieg, nahm die Angebotskapazität zu und die Inflation verlangsamte sich. Shaikh liefert empirische Belege für diese Theorie und widerlegt zugleich die keynesianische Phillips-Kurve. Ich habe seine Grafik 15.10 aus seinem Hauptwerk Capitalism, S. 711, reproduziert und neu berechnet. [Übersetzt von mir und ChatGPT]
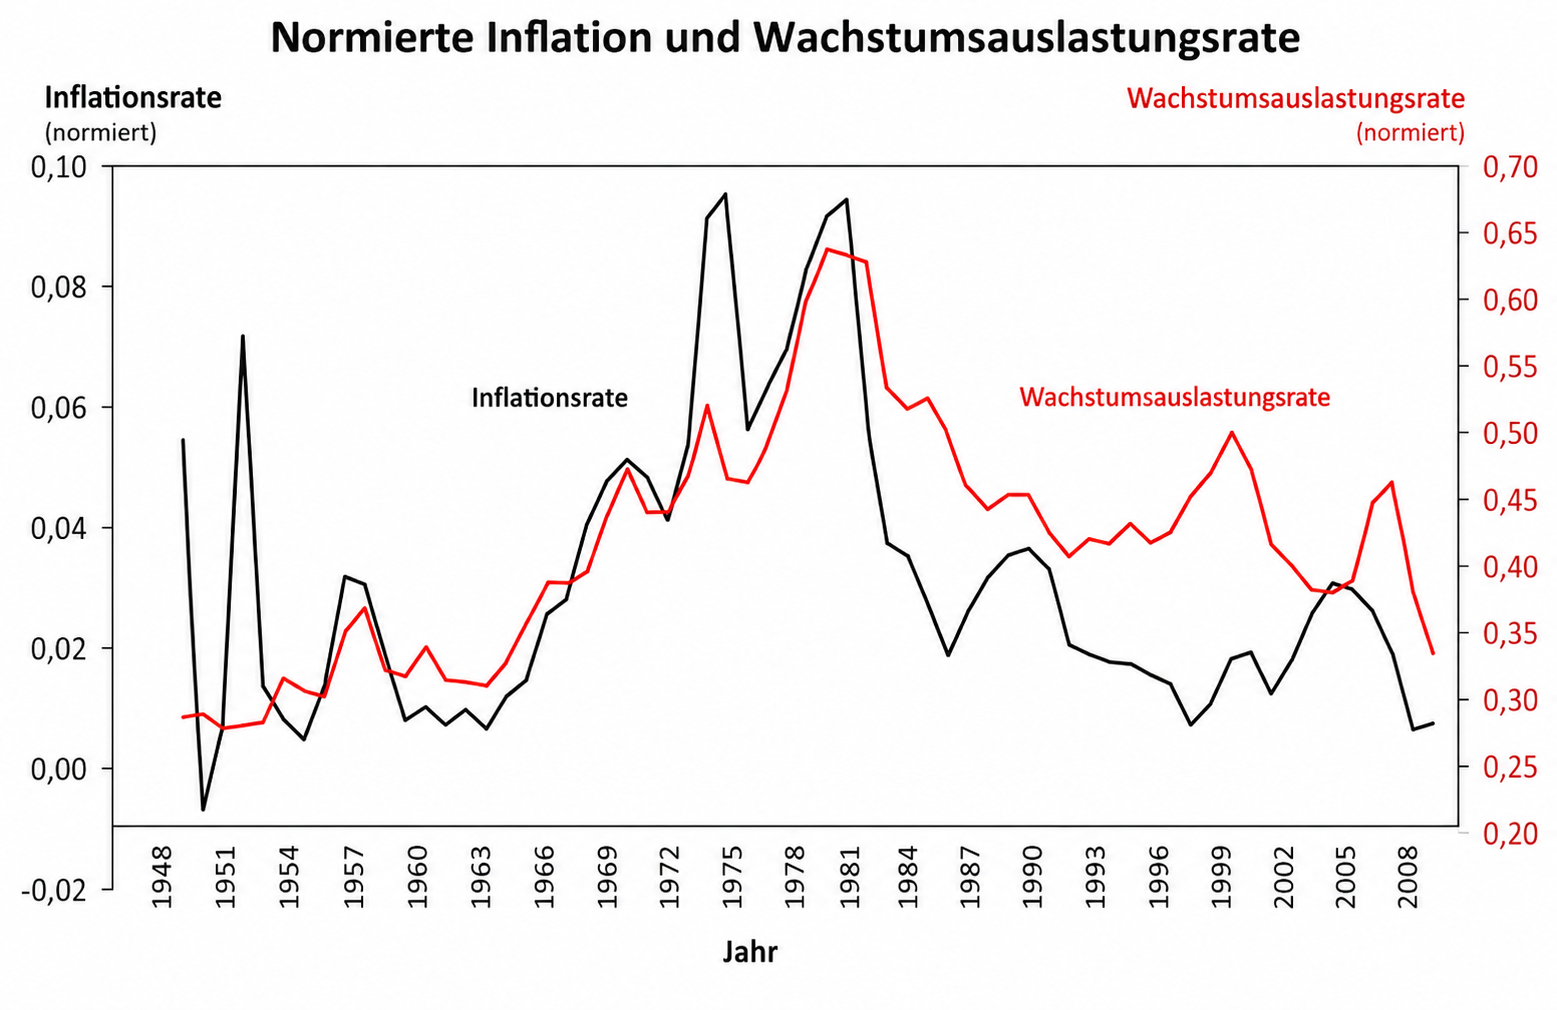
Die Grafik zeigt eine hohe Korrelation (0,63) zwischen steigender Inflation und der Auslastung der Produktionskapazitäten (d. h. einem verlangsamten Angebotswachstum) und umgekehrt. Die Korrelation ist im inflationären Zeitraum (beschleunigte Inflation) von 1948 bis 1981 sehr hoch (0,83) und auch im disinflationären Zeitraum (verlangsamte Inflation) von 1982 bis 2010 noch relativ stark (0,59).
Stavros Mavroudeas und Athanasios Chatzirafailidis definieren Inflation als ein Phänomen, „bei dem die Gesamtsumme der Marktpreise über einen längeren Zeitraum in einer Volkswirtschaft die Gesamtsumme der Produktionspreise deutlich übersteigt“. Ein starkes und anhaltendes Inflationsphänomen – also der Anstieg der gesamten Marktpreise über die gesamten Produktionspreise – entstehe, wenn die Nachfrage der Kapitalisten nach zusätzlichen Produktionsmitteln über einen längeren Zeitraum die Investitionen deutlich übersteige.
Warum sollte die Nachfrage zeitweise die Investitionen übersteigen? Mavroudeas und Chatzirafailidis greifen auf Marx’ Reproduktionsschemata aus dem zweiten Band des Kapital zurück. Für sie ist Inflation die Folge einer systematischen Überakkumulation von Kapital und insbesondere einer unablässigen Nachfrage nach zusätzlichen Produktionsmitteln. Werden im Verhältnis zur Arbeit mehr Produktionsmittel eingesetzt, steigt die organische Zusammensetzung des Kapitals. Dies führe schließlich zu einem Rückgang der Profitabilität, wodurch sich die Investitionen verlangsamten und das Produktionswachstum abschwäche. Die Nachfrage übersteigee somit das Angebot, die Marktpreise stiegen über die Produktionspreise, und es komme zur Inflation.
Beide Theorien haben den Vorzug, die Profitabilität des Kapitals in den Mittelpunkt der Erklärung der Inflation zu stellen. Anders als Shaikh betonen Mavroudeas und Chatzirafailidis, dass die Angebotsseite marxistisch betrachtet vom Wachstum des Warenwerts abhängt: „Inflation sollte nicht einfach als ein Prozess verstanden werden, bei dem die Marktpreise der Waren auf unbestimmte Weise über irgendein willkürliches ‚normales‘ Preisniveau steigen. Vielmehr sollten die Werte der Waren als ihr ‚Anker‘ dienen.“
Meiner Ansicht nach liefert jedoch keine der beiden Theorien eine vollständige marxistische Inflationstheorie. Shaikh geht davon aus, dass die gesamtwirtschaftliche Nachfrage durch das Wachstum des Kredits beziehungsweise der umlaufenden Geldmenge angetrieben wird, was meiner Ansicht nach richtig ist. Er erklärt jedoch nicht, warum sich diese Nachfrage beschleunigen oder verlangsamen sollte. Insbesondere erklärt er nicht, warum die Nachfrage bei einem Rückgang der Angebotskapazität nicht ebenfalls sinkt und dadurch Inflation vermieden wird. Schließlich geschieht genau dies in einer Wirtschaftskrise. Auch seine Betonung der Kapazitätsauslastung anstelle der Wachstumsrate des Werts auf der Angebotsseite der Inflationsgleichung deutet eher auf eine keynesianische Theorie der Überschussnachfrage als auf eine marxistische Werttheorie hin.
Mavroudeas und Chatzirafailidis hingegen betrachten den Wert der Waren eindeutig als Anker der Produktionspreise, um den herum die Marktpreise schwanken. Doch in ihrer Theorie spielt das Geld keine Rolle. Für sie ist Preisinflation in einer kapitalistischen Wirtschaft ein rein reales und kein monetäres Phänomen. Sie gehen von der Annahme aus, dass Geld eine Ware – Gold – ist, wodurch eine eigenständige Rolle des Geldes bei der Inflation ausgeschlossen wird.
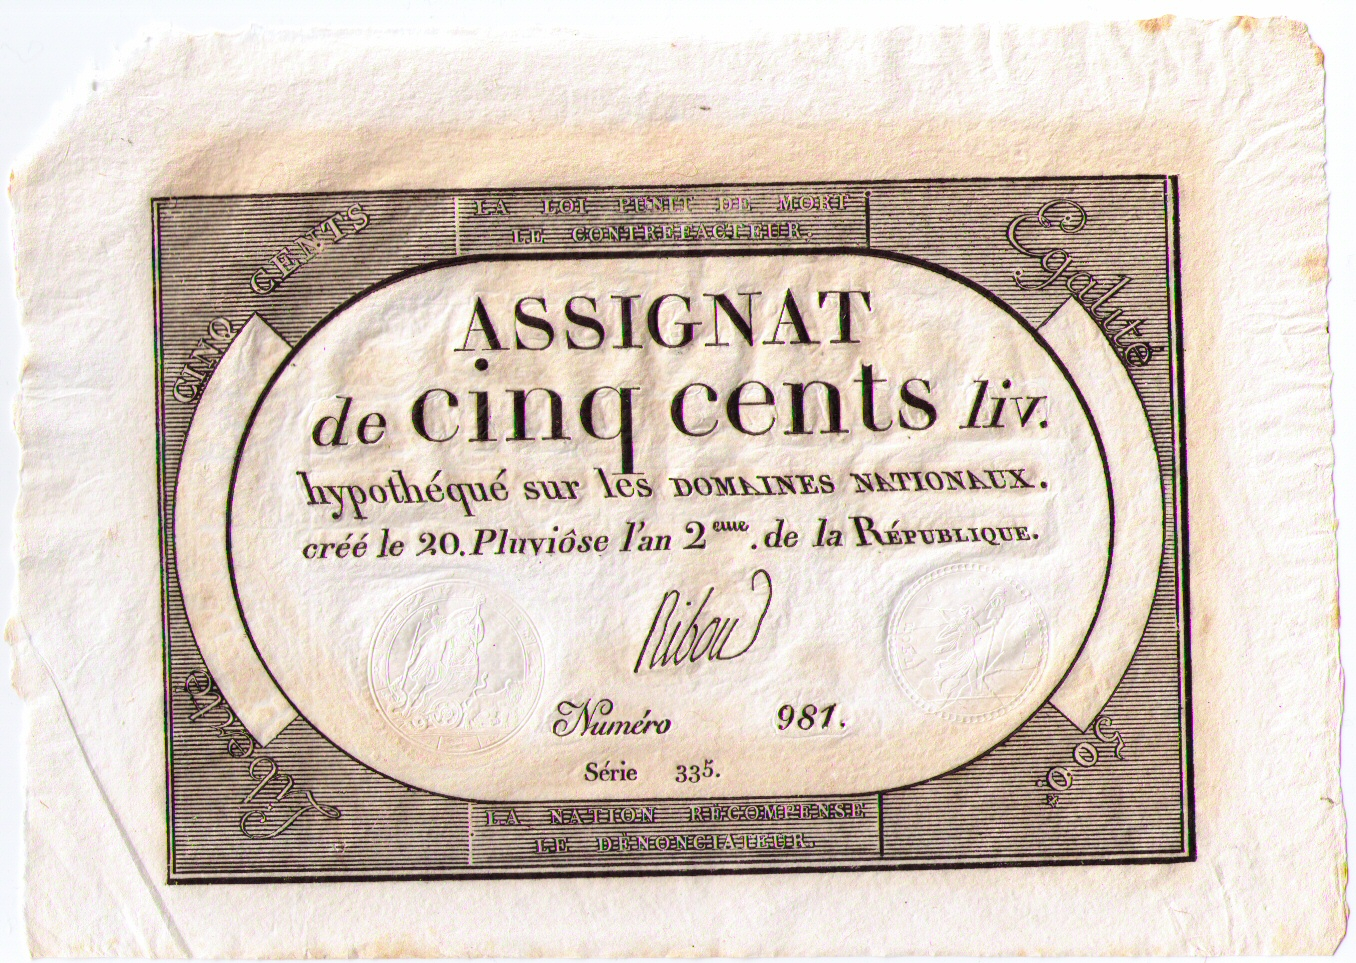
Fiatgeld – Assignat über 500 Livres von 1794.- Auch die heutigen Staatsanleihen kann indirekt man als „Fiatgeld“ bezeichnen. Genauer: Eine Zentralbank kann Staatsanleihen mit neu geschaffenem Zentralbankgeld kaufen. Der Staat gibt Anleihen aus → die Zentralbank kauft Anleihen → die Zentralbank schafft dafür Zentralbankgeld. Dabei ist die Staatsanleihe selbst nicht das Fiatgeld. Das bei ihrem Ankauf von der Zentralbank geschaffene Geld ist Fiatgeld.
Dies ist für moderne Volkswirtschaften unrealistisch, in denen Zentralbanken und Regierungen Geld schaffen können – Fiatgeld –, das nicht an den Wert der Ware Gold gebunden ist. In modernen Volkswirtschaften kann das Wachstum der Geldmenge vom Wachstum des Warenwerts abweichen und dadurch die Marktpreise beeinflussen. Ohne die Rolle des Geldes lässt sich nicht erklären, warum die Nachfrage das Angebot übersteigen und Inflation verursachen sollte.
Im dritten Teil werde ich die von Carchedi und mir so bezeichnete Werttheorie der Inflation vorstellen. Sie berücksichtigt sowohl die Rolle der Profitabilität des Kapitals als auch Veränderungen des Warenwerts und die Rolle des Geldes. Die Verbindung dieser Faktoren ermöglicht eine umfassendere Theorie.


Kommentare
One Kommentar zu “Theorien der Inflation (Teil II)”
Schreibe einen Kommentar
-
-
Last posting:
-
-
Themen
- About this Blog
- Ajax vom Teufelslauch
- Ancestry
- Babylonien
- Das Ministerium für Wahrheit informiert
- Deutsch des Grauens
- Die Online-Durchsuchung
- Die Rote Fahne
- Economy
- Feuilleton
- Gleisdreieck
- GPF
- Grenada
- Hausmitteilung
- Heimat
- Internet and Computer
- Israel
- KI
- Lateinamerika
- Lautsprecher des Kapitals
- Leser fragen Burks
- Lifestyle
- Links I Like
- Media
- Meine Artikel
- Meine Bücher
- MoPo
- Panorama
- Polen
- Politics
- Privacy
- Radio Scharhörn
- Schach
- Science
- Second Life
- Security
- Sprengchemie
- Tweet of the day
- USA
- Vereinsmeierei
- Zitate, die man sich merken sollte
-
Archiv
- September 2026
- August 2026
- Juli 2026
- Juni 2026
- Mai 2026
- April 2026
- März 2026
- Februar 2026
- Januar 2026
- Dezember 2025
- November 2025
- Oktober 2025
- September 2025
- August 2025
- Juli 2025
- Juni 2025
- Mai 2025
- April 2025
- März 2025
- Februar 2025
- Januar 2025
- Dezember 2024
- November 2024
- Oktober 2024
- September 2024
- August 2024
- Juli 2024
- Juni 2024
- Mai 2024
- April 2024
- März 2024
- Februar 2024
- Januar 2024
- Dezember 2023
- November 2023
- Oktober 2023
- September 2023
- August 2023
- Juli 2023
- Juni 2023
- Mai 2023
- April 2023
- März 2023
- Februar 2023
- Januar 2023
- Dezember 2022
- November 2022
- Oktober 2022
- September 2022
- August 2022
- Juli 2022
- Juni 2022
- Mai 2022
- April 2022
- März 2022
- Februar 2022
- Januar 2022
- Dezember 2021
- November 2021
- Oktober 2021
- September 2021
- August 2021
- Juli 2021
- Juni 2021
- Mai 2021
- April 2021
- März 2021
- Februar 2021
- Januar 2021
- Dezember 2020
- November 2020
- Oktober 2020
- September 2020
- August 2020
- Juli 2020
- Juni 2020
- Mai 2020
- April 2020
- März 2020
- Februar 2020
- Januar 2020
- Dezember 2019
- November 2019
- Oktober 2019
- September 2019
- August 2019
- Juli 2019
- Juni 2019
- Mai 2019
- April 2019
- März 2019
- Februar 2019
- Januar 2019
- Dezember 2018
- November 2018
- Oktober 2018
- September 2018
- August 2018
- Juli 2018
- Juni 2018
- Mai 2018
- April 2018
- März 2018
- Februar 2018
- Januar 2018
- Dezember 2017
- November 2017
- Oktober 2017
- September 2017
- August 2017
- Juli 2017
- Juni 2017
- Mai 2017
- April 2017
- März 2017
- Februar 2017
- Januar 2017
- Dezember 2016
- November 2016
- Oktober 2016
- September 2016
- August 2016
- Juli 2016
- Juni 2016
- Mai 2016
- April 2016
- März 2016
- Februar 2016
- Januar 2016
- Dezember 2015
- November 2015
- Oktober 2015
- September 2015
- August 2015
- Juli 2015
- Juni 2015
- Mai 2015
- April 2015
- März 2015
- Februar 2015
- Januar 2015
- Dezember 2014
- November 2014
- Oktober 2014
- September 2014
- August 2014
- Juli 2014
- Juni 2014
- Mai 2014
- April 2014
- März 2014
- Februar 2014
- Januar 2014
- Dezember 2013
- November 2013
- Oktober 2013
- September 2013
- August 2013
- Juli 2013
- Juni 2013
- Mai 2013
- April 2013
- März 2013
- Februar 2013
- Januar 2013
- Dezember 2012
- November 2012
- Oktober 2012
- September 2012
- August 2012
- Juli 2012
- Juni 2012
- Mai 2012
- April 2012
- März 2012
- Februar 2012
- Januar 2012
- Dezember 2011
- November 2011
- Oktober 2011
- September 2011
- August 2011
- Juli 2011
- Juni 2011
- Mai 2011
- April 2011
- März 2011
- Februar 2011
- Januar 2011
- Dezember 2010
- November 2010
- Oktober 2010
- September 2010
- August 2010
- Juli 2010
- Juni 2010
- Mai 2010
- April 2010
- März 2010
- Februar 2010
- Januar 2010
- Dezember 2009
- November 2009
- Oktober 2009
- September 2009
- August 2009
- Juli 2009
- Juni 2009
- Mai 2009
- April 2009
- März 2009
- Februar 2009
- Januar 2009
- Dezember 2008
- November 2008
- Oktober 2008
- September 2008
- August 2008
- Juli 2008
- Juni 2008
- Mai 2008
- April 2008
- März 2008
- Februar 2008
- Januar 2008
- Dezember 2007
-
Archiv spiggel.de
-
Intern
-
Burks' Bücher (Auswahl)
 Subscribe in a reader
-
-
-
About Burks
Spenden für burks.de via Paypal
-
Werkzeuge
Journalistische Recherche | Werkzeuge
Journalistische Recherche | Wirtschaft
Discord/Midjourney Duck.ai ChatGPT Deepseek Gemini Grok Claude Ancestry Israel | Literaturliste -
I like:
Achgut Elder of Ziyon fefe_blog_interim fisch+fleisch GeoCurrents (Martin W. Lewis) Günter Born Living in a Modemworld Daniel Voyager Kritiknetz Michael Roberts Blog PinkKosherNostra SciLogs Der Schockwellenreiter The Far Side unbesorgt.de (Roger Letsch) -
Europa und Russland
The Budapest Times (Ungarn) Le Figaro (Frankreich) The Guardian (UK) Infosperber (Schweiz) Jyllands Posten (Dänemark) Libération (Frankreich) Mediapart (fr., engl., es.) El País (Spanien) Pravda (Ukraine) Publico (Portugal) Rickard Falkvinge (Schweden) RT.DE (Russland) The Warsaw Voice (Polen) -
Israel und Naher Osten
Al Jazeera (Katar) Israel Hayom (Israel, engl.) Israelnetz (Israel, engl.) Jerusalem Post (Israel) Memri Mena-Watch -
Amerikas
Caracas Chronicles (Venezuela) CNN (USA) Clarín (Argentinien) Daily Beast (USA) Daily Kos (USA) El Blog de Abel (Argentinien) El Diario (Bolivien) El Dinamo (Chile) El Espectador (Kolumbien) enlazeZapatista (Mexiko) Foreign Policy (USA) Granma (Kuba) La República Perú Marginal Revolution (USA) Mother Jones (USA) naked capitalism (USA) New York Times (USA) Perúvian Times (Perú) Portal america21.de The Rio Times (Brasilien) Staebrok News (Guyana) The Diplomat (USA, Asia-Pacific region) Washington Post (USA) -
China
Beijing Rundschau (VR China) CGTN (VR China) CGTN Dokumentary (VR China) China Daily (VR China) Global Times (VR China) Shanghai Daily (VR China) The Paper (Sixth Tone) (VR China) South China Morning Post (Hongkong) Xinhua (VR China) -
Asien
GMB Akash (Bangladesh) The Hindu Indian Punchline (M.K. Bhadrakumar, Indien) The Japan Times (Japan) Nikkei Asia (Japan) The Times of India Việt Nam News -
Afrika
Allgemeine Zeitung (Namibia) The Herald (Südafrika) -
Australien
The Guardian Sydney Morning Herald -
Lifestyle & Leibesübungen:
Katha kocht Sportschule Choi -
Journalism | Science | Privacy | Computer
-
Meine Blogs
Recherchegruppe (über den DJV) German Privacy Fund e.V. (Tutorials) The Voice of Gor (seit 2011) Oasis of Lame Kaiila (Sim in Secondlife) Kasra-Fayeen (Sim in Secondlife, inaktiv) Kargash (Sim in Secondlife, inaktiv)
Ich vermisse Mommsen & Co…
https://de.wikipedia.org/wiki/H%C3%B6chstpreisedikt
Etwas mies KI-übersetzt aber von den Daten her interessant:
https://ichi.pro/de/hyperinflation-im-romischen-reich-und-ihr-einfluss-auf-den-zusammenbruch-roms-75198550039139
Kurz zusammengefasst, wenn die Leute sparen statt zu konsumieren und der Staat mehr Geld ausgeben will, als er hat, heißt es „Scooter 🤝 Inflation“(„Hyper! Hyper!“).
PS: Es heißt „WertGESETZ“! Wer etwas anderes sagt, am Ende noch „widerlegte Werthypothese“, hat keine Ahnung von Dialektik! (Vgl. Marx in irgendeinem Vorwort zu irgendeinem Pamphlet.
Sry, aber es heißt nicht umsonst „Marxismus-Leninismus“. Und Marx‘ britischen Führungsoffizier, Herrn Engels, nicht vergessen…)